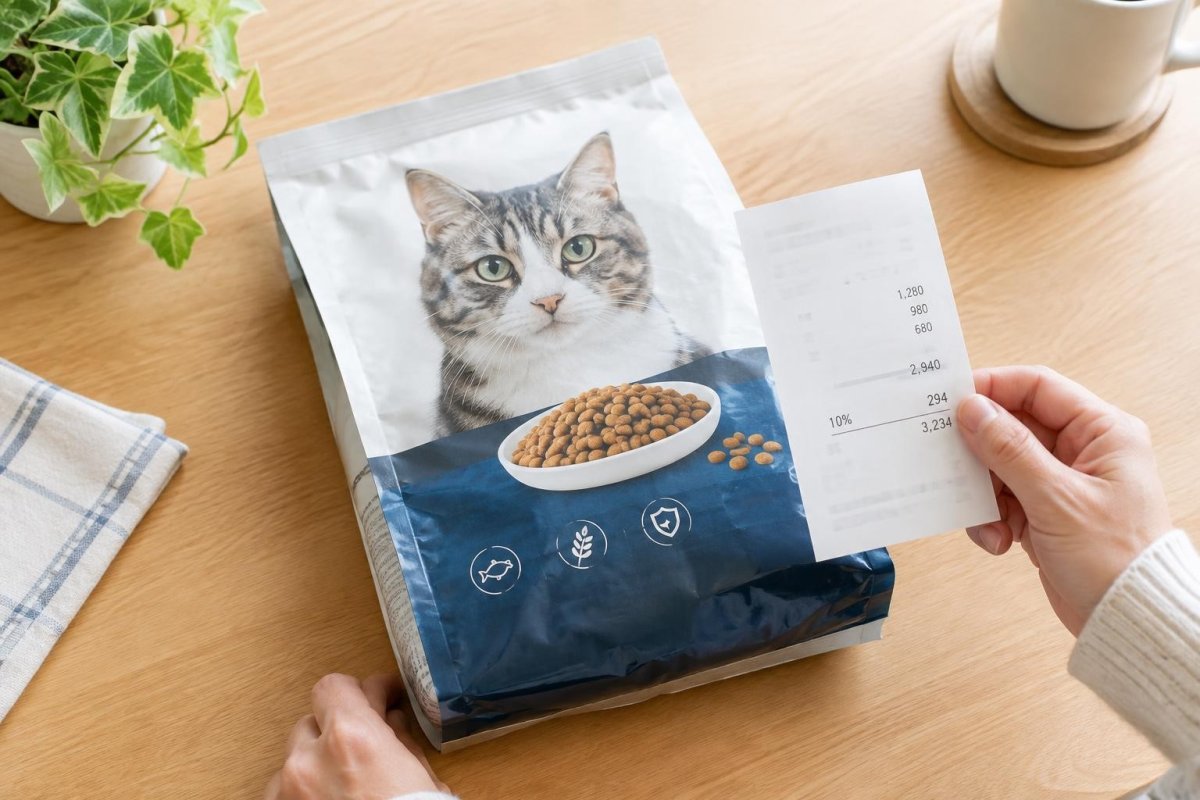
キャットフードは猫が口にする物なのに、レシートを見ると消費税が10%になっていて、「食品ではないのか」と疑問に思うことがあります。ペットショップや通販で「雑貨扱い」と説明されることもありますが、税率を決めるポイントは売り場の名称ではありません。日本の軽減税率でいう「飲食料品」が、人の飲用または食用に供されるものに限られるためです。
気になる動物・ペット情報を探す
犬・猫を中心に、食事、健康、しつけ、品種、暮らし、野生動物などの情報をテーマ別にまとめています。
ペット・動物ガイドを見る →
- 2026年9月時点でキャットフードの消費税率は原則10%です
- 人が食べる飲食料品ではないため、軽減税率8%の対象外です
- 「雑貨扱い」は日常的な説明であり、税法上の正式な商品名とは限りません
- 制度改正の予定もあるため、購入日とレシートの適用税率を確認します
税率は原則10%
結論からいうと、日本で販売されるキャットフード、猫用おやつ、猫用ミルクなどは、原則として標準税率の10%が適用されます。人向けの飲食料品に適用される軽減税率8%にはなりません。
消費者が支払う10%は、国の消費税7.8%と地方消費税2.2%を合わせた税率です。軽減税率8%は、国の消費税6.24%と地方消費税1.76%を合わせたものです。店頭の税込価格では内訳を意識しにくいものの、制度上はこのように構成されています。
たとえば税抜1,000円のキャットフードなら、10%の消費税等は100円で、税込価格は1,100円です。税抜3,000円なら税込3,300円、税抜5,000円なら税込5,500円が基本です。実際の会計では、複数商品の合計や端数処理の方法により、一点ごとの単純計算と数円違う場合があります。
同じ買い物かごへ人用の食品とキャットフードを入れた場合も、一律に8%または10%になるのではありません。人用の対象食品は8%、キャットフードは10%として区分されます。レシートでは「軽」「*」などの印で軽減税率対象品を示し、税率ごとの合計額が記載されることがあります。
8%にならない理由
軽減税率の「飲食料品」は、口に入る物すべてを意味しません。食品表示法に規定する食品、すなわち人の飲用または食用に供される物を基準にしています。
キャットフードは、猫へ与える目的で製造・販売されます。人が食べることを予定した食品ではないため、消費税の軽減税率でいう飲食料品に該当せず、標準税率10%の対象になります。犬用フード、観賞魚の餌、鳥の餌、家畜の飼料なども、同じ考え方で軽減税率の対象外です。
ここで重要なのは、原材料が肉、魚、穀物など人の食品と似ているかではなく、販売時に何の用途として譲渡されるかです。人でも食べられそうな高品質の原材料を使い、「ヒューマングレード」などと広告されていても、猫用として販売されるペットフードなら原則10%です。
反対に、人の飲食用として販売される対象食品を、購入者が後から猫へ少量使ったとしても、販売時点の取引は人向け飲食料品の譲渡として判定されます。実際の税率は購入者の最終的な使い道だけで決まるのではなく、売り手が何として販売するかが基準になります。
ただし、人用食品を猫へ与えてよいかは税率とは別問題です。玉ねぎ、ねぎ、チョコレートなど猫に有害な物があり、味付けや栄養バランスも猫用ではありません。「8%だから猫にも使える」「原材料が同じだから安全」とは考えないでください。
雑貨扱いとは何を意味するか
「キャットフードは雑貨扱い」という表現は、店舗の部門分類や、軽減税率の対象となる人向け食品との違いを簡単に説明するために使われます。しかし、あらゆる法令で一律に「雑貨」という正式区分へ入る、という意味ではありません。
税率では軽減対象外を示す言い方
スーパーなどでは、人向け食品を8%、日用品を10%として大きく分けるため、ペットフードを日用品や雑貨側で管理することがあります。この文脈での「雑貨扱い」は、猫が食べる物ではあるものの、人の飲食料品として軽減税率を適用しないという説明です。
消費税の判定を正確にいうなら、「雑貨だから10%」より、「人の飲用・食用に供される飲食料品ではないため軽減税率の対象外で、標準税率10%」となります。雑貨という語が税率を生むのではなく、軽減税率の要件に該当しない結果として10%になります。
安全規制ではペットフード
税制上の飲食料品に入らなくても、キャットフードに安全基準がないわけではありません。日本では、愛がん動物用飼料の安全性の確保に関する法律、一般にペットフード安全法と呼ばれる制度により、猫と犬用のペットフードについて製造、輸入、販売、安全基準、表示などが規制されます。
つまり、消費税では人向け食品と異なる扱いでも、猫用製品として守るべきルールがあります。「雑貨扱いだから品質管理が不要」「何を表示してもよい」という意味ではありません。税の分類、食品表示、人用食品の衛生規制、ペットフードの安全規制は、それぞれ目的が異なります。
店舗の売り場分類とも別
キャットフードがスーパーの食品売り場の近くに置かれていても8%にはなりません。反対に、人用の飲料がホームセンターの日用品売り場で販売されても、販売時の用途が人の飲用で軽減税率の要件を満たせば8%です。陳列場所や店の業種が直接税率を決めるわけではありません。
通販サイトでカテゴリー名が「ペット用品」「雑貨」「キャットフード」のいずれであっても、商品実態と販売用途に基づいて判定されます。カテゴリー表示だけを見て税率を推測せず、注文確認画面や適格請求書、領収書の税率を確認します。
税率と品質は別に判断する
10%であることは、キャットフードの品質が低い、ぜいたく品である、あるいは人向け食品より危険であることを意味しません。消費税率は軽減税率の対象範囲に入るかという制度上の判定であり、栄養価や安全性の評価ではありません。
同様に、8%の人向け食品が猫にとって安全で高品質という意味もありません。人向けの加工食品には、猫に不要な塩分や糖分が多い物、ねぎ類など猫に有害な原材料を含む物があります。税率をフード選びの基準へ持ち込まず、猫用では対象年齢、目的、原材料、保証成分、給与量を確認します。
「10%だから日用品」「雑貨だから食べ物ではない」という言い回しも、猫が口にする製品としての実態を否定するものではありません。キャットフードは猫の健康を支える食事であり、用途に合う総合栄養食や療法食を正しく選ぶ必要があります。税法と栄養上の区分は別々に理解してください。
自治体のごみ分別や輸入時の分類、会計上の勘定科目でも「食品」「飼料」「雑貨」などの語が使われることがありますが、それぞれの制度で定義と目的が異なります。ある制度の呼び方を、そのまま消費税の根拠へ当てはめることはできません。
たとえば、事業者が在庫管理上ペットフード部門を「食品」と呼んでいても、軽減税率の人向け飲食料品になるわけではありません。反対に、店舗が「雑貨」部門へ登録していても、それだけを根拠に安全表示やペットフード関連法の対象から外れるわけではありません。
購入者にとって実用的なのは、税率はレシートで確認し、製品の適否はパッケージで確認するという分け方です。10%表示に疑問があれば店舗へ税区分を尋ね、猫に合うか迷う場合はメーカーや獣医師へ相談します。一つの窓口ですべてを判断しようとしないことが、誤解を防ぎます。
商品別の税率を整理
猫に関係する商品でも、すべてが同じ性質ではありません。購入時に迷いやすい例を、用途を基準に整理します。
| 商品・取引の例 | 原則の税率 | 考え方 |
|---|---|---|
| 猫用ドライフード | 10% | 猫用であり、人の飲食料品ではない |
| 猫用ウェットフード | 10% | 水分量に関係なく猫用ペットフード |
| 猫用おやつ | 10% | 間食でも猫用であることは同じ |
| 猫用ミルク | 10% | 猫向けに販売される飲料 |
| 猫用サプリメント | 原則10% | 人向け飲食料品の軽減税率対象ではない |
| フードボウルや給水器 | 10% | 食品ではなくペット用品 |
| 人向けの対象食品 | 8% | 人の飲用・食用として販売される飲食料品 |
| 送料を別料金で請求 | 原則10% | 商品そのものではなく配送サービスの対価 |
療法食も、獣医師の指示で使う点は一般食と異なりますが、猫用のペットフードである限り、原則として軽減税率対象の人向け飲食料品にはなりません。動物病院で購入したから非課税になる、あるいは8%になるというものでもありません。
猫用サプリメントやケア用品では、製品の法的な位置づけや取引内容によって確認が必要な場合があります。一般消費者が店頭で買う通常の商品は10%と考えられますが、事業者が帳簿処理をする場合は、商品名だけで決めず請求書の税率区分を確認してください。
送料は、フード代へ含まれて一つの販売価格として示される場合と、配送サービスとして別に請求される場合で表示の仕方が異なります。別建ての送料は通常10%です。「フードが10%だから送料も10%」と結果だけ覚えるより、物の販売とサービスの対価を分けて見ると理解しやすくなります。
税込価格を確認する方法
日常の買い物では、難しい税計算より、値札、注文画面、レシートの三つを確認すれば十分です。比較するときは税抜と税込を混ぜないようにします。
店頭では総額表示を見る
消費者向けの価格表示は、原則として消費税を含む総額が分かる形になっています。「1,100円」「1,100円(税込)」「1,000円(税込1,100円)」など、表し方は異なっても支払総額を確認できます。
特売札と棚札で表示条件が違う場合は、内容量、会員価格の条件、税込額を見ます。キャットフードの容量違いを比較するなら、税込価格を内容量で割った100g当たりの価格を使うと公平です。税率だけでなく、送料やポイント適用条件も分けて考えます。
レシートの税率記号を見る
人用食品と猫用品を同時に買った場合、レシートには軽減税率対象品を示す記号と、その説明が印字されることがあります。税率8%対象の合計と10%対象の合計が分かれていれば、キャットフードが10%側に入っていることを確認できます。
想定外の税率になっていたら、まず商品名と税率区分を店員へ確認します。セルフレジで商品を別カテゴリーとして手入力する必要がある特殊な販売形態では、自己判断で8%を選ばず、店舗の案内に従います。
通販は最終確認画面まで見る
通販の商品一覧では、価格が税込か税抜か、送料を含むかが分かりにくい場合があります。カートへ入れた後、注文確定前の画面で商品代、送料、クーポン、ポイント、税額を確認します。
定期購入では、初回割引と二回目以降で税込支払額が変わることがあります。税率そのものと、割引による価格変化を混同しないでください。税率が10%でも、値引き後の課税対象額へ税が計算されるため、表示された税額は通常価格の単純な10%と異なる場合があります。
価格計算の具体例
標準税率10%を使った基本的な計算を知っておくと、税抜表示の商品や事業用購入を確認しやすくなります。実際のレシートでは端数処理があるため、計算例は概算です。
税抜価格から税込価格を求める基本式は「税抜価格×1.10」です。税抜2,480円なら2,480×1.10=2,728円です。税額だけなら2,480×0.10=248円になります。
税込価格から税抜価格を概算するなら「税込価格÷1.10」です。税込2,728円なら2,728÷1.10=2,480円です。ただし、店舗の端数処理や複数商品の合算方法により、一円単位で一致しない場合があります。
人用食品1,000円(税抜)とキャットフード1,000円(税抜)を同時に買う例では、人用対象食品は8%で1,080円、キャットフードは10%で1,100円、合計は2,180円です。同じ「食べ物」に見えても、誰の飲食用として販売されるかで税率が分かれます。
キャットフード税抜4,000円に、別建て送料税抜500円がかかる例では、両方が10%なら商品4,400円、送料550円、合計4,950円です。クーポンがどの項目へ充当されるかによって税額表示が変わることがあるため、最終明細を基準にします。
商品を比較するときは、片方を税抜、もう片方を税込で比べないようにしてください。税込総額に送料を加え、内容量で割ると実際の負担を把握しやすくなります。
事業者が購入・販売する場合
猫カフェ、保護猫施設、ブリーダー、ペット用品店など事業に関係してキャットフードを扱う場合は、消費者としての価格確認に加え、税率ごとの区分経理が必要になることがあります。
キャットフードの仕入れは、原則として標準税率10%の課税仕入れです。人用の飲食料品を同時に購入した場合は、8%と10%を請求書やレシートに基づいて分けます。経費科目を「消耗品費」「仕入高」など何にするかと、消費税率が何%かは別の判断です。
ここでも「雑貨費へ計上したから10%になる」のではありません。勘定科目は事業の実態や会計方針に応じて決めますが、適用税率は取引内容から判断します。科目名を変えても税率の事実は変わりません。
適格請求書発行事業者との取引や仕入税額控除については、インボイスの記載事項や保存要件も関係します。混在する税率、セット販売、値引き、返品、送料の扱いなど、個別取引で迷う場合は、国税庁の案内や税理士、所轄税務署の相談窓口で確認してください。
自社で人用食品とペットフードを組み合わせて販売する、容器や付属品とセットにするなど、単品販売と異なる取引は独自判断を避けます。「一体資産」という軽減税率上の制度は、人向け食品と食品以外の資産が一体となった一定の商品に関するもので、ペットフードを食品部分とみなして自動的に8%にする仕組みではありません。
今後の税制変更に注意
税率の記事は、読んだ時点によって正解が変わる可能性があります。2026年9月時点ではキャットフードは標準税率10%ですが、人向け飲食料品の税率について将来の時限的な変更案・予定が公表されています。
仮に人向け飲食料品の税率が今後変更されても、キャットフードが同じ税率になるとは限りません。改正の対象となる「飲食料品」の定義に猫用ペットフードが含まれるかを確認する必要があります。人向け食品の税率だけを見て、猫用も同様と推測しないでください。
購入者は、実際の購入日に値札とレシートを確認します。事業者は、施行日、経過措置、請求書の記載、レジ設定などを国税庁の最新資料で確認します。ニュース記事やSNSの短い説明だけで会計処理を変更せず、法令と公式案内の更新を待つことが大切です。
税制改正の発表には、方針、法案、成立、施行という段階があります。将来の予定が報じられていても、現在の取引へ直ちに新税率を使うわけではありません。いつの取引から適用するかを必ず確認してください。
税率と雑貨扱いのよくある質問
- キャットフードは8%ですか?
-
2026年9月時点では原則10%です。軽減税率8%の飲食料品は、人の飲用または食用に供される物を基準とします。猫用として販売されるキャットフードは対象外です。
- ウェットフードや猫用おやつも10%ですか?
-
はい。形状や水分量、主食・間食の違いではなく、猫用として販売されるペットフードであるため原則10%です。猫用ミルクも同様に考えます。
- ヒューマングレードなら8%になりますか?
-
通常はなりません。人用と同等を想起させる品質表現があっても、猫用ペットフードとして販売されるなら、人の飲食料品には該当しないためです。広告表現ではなく販売用途で判断します。
- 人用の食品を猫用に買うと10%になりますか?
-
販売者が人の飲食用として販売する軽減税率対象品なら、購入後に猫へ使う意図があっても、取引は原則8%です。ただし、その食品を猫へ与えて安全か、栄養的に適切かは税率とは別に確認してください。
- 雑貨扱いなら安全基準がないのですか?
-
いいえ。雑貨扱いは主に店舗分類や税率説明で使われる俗な表現です。犬・猫用ペットフードにはペットフード安全法による基準や表示ルールがあります。税制上の人向け食品でないことと、安全規制がないことは同じではありません。
まとめ
2026年9月時点で、キャットフードに適用される消費税率は原則10%です。軽減税率8%の飲食料品は、人の飲用または食用に供される物を基準とするため、猫用に製造・販売されるフードやおやつは対象になりません。
「雑貨扱い」は、人向け食品とは税制上の扱いが違うことや、店舗で日用品部門に分類されることを表す日常的な言い方です。正式な理由は、雑貨という名前そのものではなく、キャットフードが軽減税率における人の飲食料品に該当しないことです。
ドライ、ウェット、猫用おやつ、猫用ミルクは原則10%です。人向け食品と同時に買えば、レシート内で8%と10%が分かれます。税込価格、送料、割引条件を最終画面やレシートで確認すると、実際の負担を比較しやすくなります。
税制は将来変更される可能性があります。人向け飲食料品の税率に変更があっても、キャットフードへ自動的に同じ税率が適用されるとは限りません。購入日や取引時点の国税庁の案内と、レシート・請求書に記載された適用税率を確認してください。